Prospera MEI também prevê até R$ 5 mil sem devolução, teto de R$ 140 mil e fim da nota fiscal para pessoa física
São 17,6 milhões de microempreendedores individuais no país — 7,8 milhões deles mulheres. A maioria conhece bem a rotina: conta que não fecha, boleto atrasado, medo de crescer e perder o enquadramento. Foi olhando para essa realidade que o governo apresentou nesta terça-feira (13), no Palácio do Planalto, o Prospera MEI, um pacote de medidas que mexe justamente nos três gargalos de quem trabalha por conta própria: dívida, teto de faturamento e burocracia.
O presidente Luiz Inácio Lula da Silva participou da apresentação. O conjunto foi articulado pelo Ministério do Empreendedorismo, da Microempresa e da Empresa de Pequeno Porte (MEMP) com o Ministério da Fazenda, a Casa Civil e o Ministério do Planejamento e Orçamento.
São cinco frentes: perdão das dívidas tributárias inscritas na Dívida Ativa da União, inclusão dos débitos bancários numa operação de renegociação, o PixMEI (apoio de até R$ 5 mil, sem devolução), o aumento do teto de faturamento para R$ 140 mil e a dispensa de nota fiscal nas vendas a pessoa física.
E há um detalhe que muda tudo na prática: as medidas não entram em vigor todas juntas. Cada uma está em um estágio diferente — algumas dependem de projeto de lei, outras de decreto já anunciado, outras ainda estão em fase de desenho. É o que esta reportagem separa, item por item.
Resumo em uma linha: quem deve à União pode ser perdoado; quem deve a banco pode ter a dívida comprada com desconto de 90% ou mais; quem quer investir pode receber até R$ 5 mil sem devolver; quem fatura mais pode crescer sem sair do MEI; e quem vende para pessoa física pode deixar de emitir nota.
1. Perdão das dívidas com a União: 3,6 milhões de MEIs e R$ 12,6 bilhões
O governo anunciou o envio ao Congresso Nacional de um Projeto de Lei Complementar que prevê o perdão integral das dívidas dos MEIs com a União. A proposta alcança cerca de 3,6 milhões de microempreendedores, com débitos que somam R$ 12,6 bilhões.
O objetivo declarado é limpar o cadastro de quem está negativado: acabar com as pendências, retirar as ações judiciais de cobrança e permitir que o empreendedor volte a obter certidão negativa de débitos — documento que destrava crédito, contratos e participação em licitações.
A avaliação técnica da Procuradoria-Geral da Fazenda Nacional (PGFN) é de que boa parte dessas dívidas é irrecuperável — ou seja, o custo de cobrar é maior do que o valor que se conseguiria arrecadar. O perdão, nesse desenho, sucede as rodadas anteriores de renegociação, que não resolveram o estoque.
Estágio: depende de aprovação do Congresso. Não há prazo definido no anúncio.
2. Desenrola 3.0: dívida no banco pode ser comprada com desconto de 90%
A segunda frente ataca a dívida bancária. O governo identificou cerca de R$ 6 bilhões em débitos de MEIs com instituições financeiras que podem entrar na operação do Desenrola 3.0.
O mecanismo é diferente do perdão tributário: o governo federal vai lançar um edital para comprar essas carteiras de dívida. Para participar, os bancos e financeiras terão de oferecer desconto mínimo de 90% sobre o valor devido. As carteiras com os maiores descontos terão prioridade na compra.
A negociação é feita direto entre o governo e as instituições financeiras. Na primeira etapa, o MEI não precisa fazer nada — não há boleto, cadastro ou requerimento. A lógica é tirar o peso da dívida das costas do empreendedor e reabrir a porta do crédito, que hoje está fechada pelo nome sujo.
Estágio: depende de edital e de estruturação operacional.
3. PixMEI: até R$ 5 mil que não precisam ser devolvidos
O PixMEI é a medida mais direta para quem quer melhorar o negócio. A proposta prevê apoio de até R$ 5 mil por beneficiário, com recursos não reembolsáveis — ou seja, o empreendedor não devolve o dinheiro.
O foco é investimento produtivo, não consumo. O próprio governo citou exemplos: comprar equipamentos para um salão de beleza, melhorar uma barraca de alimentos ou adquirir uma moto elétrica para entregas.
A iniciativa também prevê assistência técnica ao empreendedor, com apoio de parceiros como o Sebrae, para ajudar na estruturação do negócio — da organização das contas à forma de usar o recurso.
Estágio: o programa ainda está em fase de desenho. Critérios de seleção, número de vagas, calendário e forma de pagamento ainda não foram divulgados.
4. Teto de R$ 140 mil em 2028 e direito a um segundo funcionário
O governo reforçou junto ao Congresso o pedido de aprovação da proposta que atualiza o teto de faturamento anual do MEI, parado há oito anos.
O texto já encaminhado ao Legislativo prevê R$ 110 mil em 2027 e R$ 140 mil em 2028. Hoje, o limite é de R$ 81 mil por ano. A proposta também contempla a possibilidade de contratação de um segundo funcionário — hoje o MEI só pode ter um empregado registrado.
Na prática, a mudança resolve um problema clássico de quem cresce: o empreendedor que vende mais do que o teto precisa deixar a categoria e migrar para microempresa, com uma estrutura de impostos e obrigações muito maior. Com o limite maior, é possível faturar mais sem sair do MEI.
Estágio: depende de aprovação do Congresso Nacional.
5. Sem nota fiscal nas vendas a pessoa física — e regra nova para o nanoempreendedor
Um decreto presidencial anunciado no pacote afasta a obrigatoriedade de emissão de nota fiscal pelos MEIs nas vendas de produtos e na prestação de serviços a pessoas físicas.
A medida também contempla os nanoempreendedores — enquadramento criado para quem fatura até metade do teto do MEI. Esse público ficará dispensado de abrir CNPJ e de emitir nota fiscal nas vendas a pessoas físicas.
É uma resposta direta a um receio concreto: com a Reforma Tributária em implantação, havia o temor de que a nova sistemática jogasse mais papel e mais obrigação acessória sobre quem já trabalha sozinho e sem contador. O decreto busca evitar exatamente esse acréscimo de burocracia.
Estágio: decreto presidencial, com aplicação mais imediata que as demais medidas — mas ainda depende de regulamentação.
O que já vale, o que está em desenho e o que precisa do Congresso
| Medida | O que muda na vida do MEI | Como depende para valer |
|---|---|---|
| Perdão das dívidas com a União | Zera débito, tira ação de cobrança e libera certidão negativa | Projeto de Lei Complementar — precisa do Congresso |
| Desenrola 3.0 | Banco vende a dívida com desconto de 90% ou mais; nome limpa e crédito reabre | Edital e operação do governo; sem ação do MEI na 1ª etapa |
| PixMEI | Até R$ 5 mil sem devolver, para equipamento e estrutura | Programa em desenho — critérios não divulgados |
| Teto de R$ 140 mil | Faturar mais sem sair do MEI; R$ 110 mil em 2027 e R$ 140 mil em 2028 | Proposta no Congresso — precisa de aprovação |
| 2º funcionário | Contratar mais uma pessoa com carteira assinada | Mesma proposta do teto — precisa de aprovação |
| Sem nota fiscal | Vender a pessoa física sem emitir nota | Decreto presidencial + regulamentação |
| Nanoempreendedor | Faturar até meio teto sem abrir CNPJ e sem nota | Decreto presidencial + regulamentação |
O que o MEI deve fazer agora
- Não deixe de pagar o DAS esperando o perdão. O perdão anunciado é uma proposta e trata de dívidas já inscritas na Dívida Ativa da União. Débitos novos, fora do estoque antigo, não estão automaticamente cobertos.
- Confira a sua situação antes de qualquer coisa. As dívidas inscritas na Dívida Ativa podem ser consultadas no Regularize, da PGFN, e a situação do CNPJ, no Portal do Empreendedor e no e-CAC da Receita Federal.
- Não pague nada a intermediário. O Desenrola 3.0 é negociado direto entre o governo e os bancos. Não há, até aqui, nenhuma etapa que exija contratar despachante, escritório ou “consultoria” para entrar no programa. Golpe com nome de programa federal é comum — desconfie de cobrança antecipada.
- Guarde a documentação do negócio. Para o PixMEI, a tendência é que a seleção considere o perfil do empreendedor e a finalidade do investimento. Ter notas, orçamentos e um plano simples de uso do recurso ajuda quando os critérios forem publicados.
- Procure o Sebrae de graça. O Sebrae atende MEI sem custo, com orientação sobre dívida, formalização e crédito — inclusive para quem está negativado.
- Desconfie de print de WhatsApp. Nada do pacote está valendo por inteiro nesta terça. Antes de tomar decisão financeira, confirme no canal oficial da Receita Federal, da PGFN ou do gov.br.
O que ainda não está respondido
O anúncio não detalha alguns pontos que importam diretamente para quem vai usar as medidas:
- Critérios, número de beneficiários e calendário do PixMEI — o programa está em desenho.
- Como será feita a seleção dos 3,6 milhões de MEIs alcançados pelo perdão, e a partir de qual data o benefício produz efeito.
- Quando sai o edital do Desenrola 3.0 e em quanto tempo o nome do MEI é limpo depois da compra da carteira.
- Se o perdão alcança débitos de MEIs já encerrados ou apenas CNPJs ativos.
- Datas de votação dos projetos no Congresso Nacional.
Vale registrar o que o próprio governo diz sobre o conjunto: as iniciativas têm objetivos complementares — reduzir o peso das dívidas tributárias e bancárias, permitir maior faturamento, simplificar obrigações fiscais, ampliar o acesso a contratos públicos e oferecer recursos para investimento produtivo. E, nas palavras do anúncio, o pacote será desenvolvido em diferentes etapas, com foco na regularização, na ampliação das oportunidades de trabalho e na criação de condições para que os pequenos negócios cresçam.
Por que isso importa para quem vive do próprio negócio
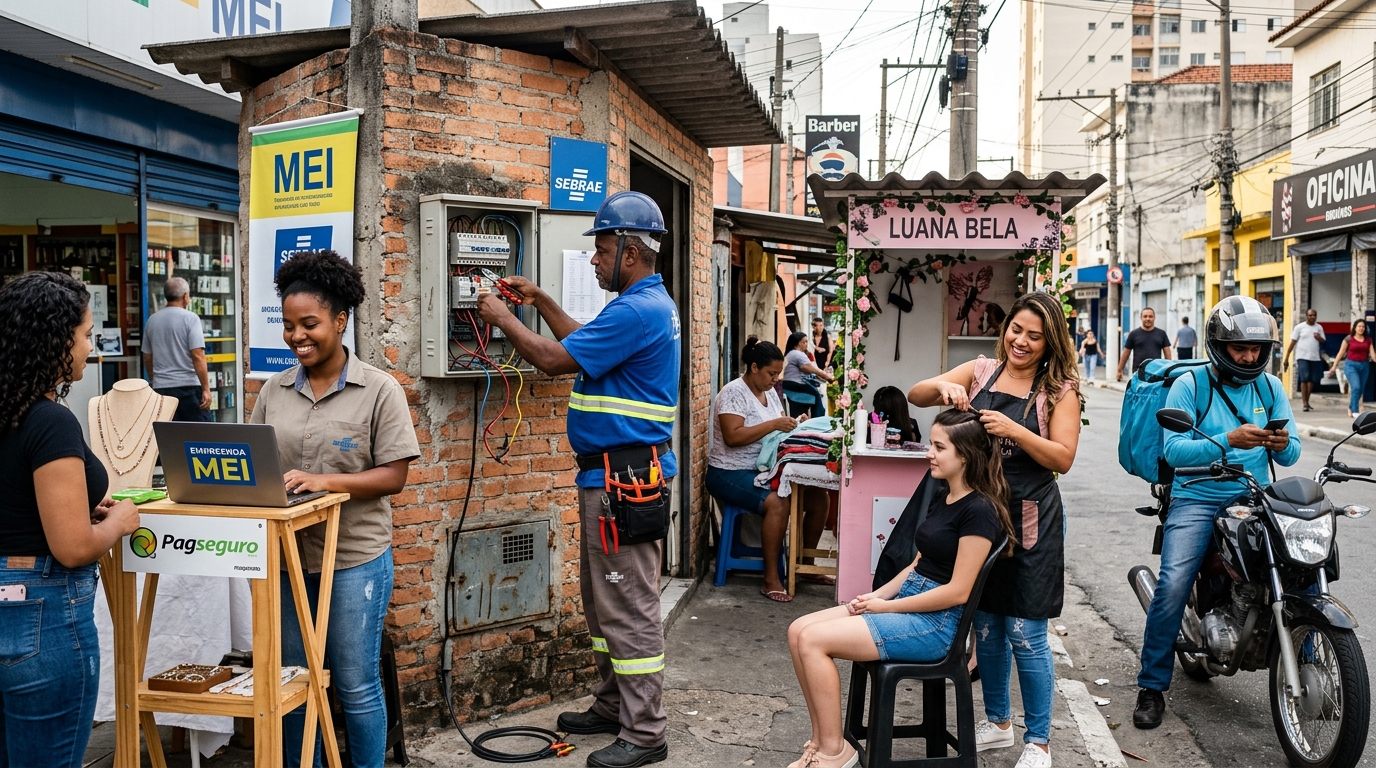
O MEI é, para milhões de brasileiros, a porta de entrada da atividade econômica: a barraca da feira, o salão da esquina, o conserto de celular, a entrega de bicicleta, a confecção em casa. Um estoque de dívidas acumuladas e um teto que não se atualiza há oito anos funcionam como duas paredes que se fecham: o débito impede o crédito, e o limite de faturamento impede o crescimento.
O Prospera MEI tenta empurrar as duas paredes ao mesmo tempo. Se o pacote será suficiente, e em que ritmo, depende agora menos do anúncio e mais de duas coisas: da votação no Congresso e da regulamentação, é ali que se decide quem entra, quando entra e quanto recebe.