O fortalecimento dos pequenos negócios move a economia brasileira, mas a sustentabilidade dessas iniciativas ainda é desafiada por profundos abismos de renda, gênero e barreiras financeiras. Esse panorama norteou as discussões do 2º Fórum Sicredi Empreender, encontro realizado em São Paulo que reuniu gestores, especialistas e lideranças sociais para avaliar o perfil de quem empreende no país, as exigências tecnológicas e os caminhos para democratizar o crédito.
O peso dos pequenos negócios e o cenário de juros
Na abertura do encontro, o diretor-presidente do Banco Cooperativo Sicredi, César Gioda Bochi, destacou a relevância estrutural das micro e pequenas empresas no Brasil:
-
O país conta com mais de 25 milhões de companhias ativas, das quais cerca de 24 milhões são pequenos negócios.
-
O segmento responde por 24% do PIB nacional e gera mais da metade dos empregos com carteira assinada.
Bochi alertou para as dificuldades impostas por um cenário macroeconômico restritivo, marcado por taxas reais de juros elevadas, incertezas climáticas e desafios no agronegócio. Diante dessa conjuntura, o executivo reforçou a necessidade de ecossistemas financeiros de apoio que garantam sustentabilidade e segurança aos empreendedores.
Autonomia profissional e a falta do “direito de errar”
A transformação cultural em torno do trabalho foi abordada por Renato Meirelles, presidente do Instituto Locomotiva. Segundo Meirelles, o Brasil tem hoje 29,8 milhões de empreendedores, além de outros 47 milhões de cidadãos que desejam abrir a própria empresa em até três anos.
Para o pesquisador, o desejo de autonomia substituiu aspirações tradicionais de consumo, transformando a gestão do próprio tempo em sinônimo de dignidade. Contudo, essa transição ocorre sob forte assimetria econômica:
-
Concentração de negócios: A classe C reúne quase metade dos donos de negócios do país (48%), a classe B representa 29%, a classe A soma 13%, e as classes D e E concentram 10%.
-
Distribuição de renda: Embora detenha 48% dos empreendedores, a classe C recebe apenas 24% da massa de rendimento principal. Em contrapartida, os 13% da classe A concentram 42% de toda a renda gerada.
Meirelles pontuou que a falta de colchão financeiro retira da maioria dos pequenos empresários o chamado “direito de errar”: qualquer instabilidade de caixa ou erro pontual pode culminar no encerramento das atividades. Nesse contexto, o crédito bem dimensionado atua como rede de proteção essencial para a sobrevivência do negócio.
Crédito, proximidade e garantias financeiras
No painel Empresas Preparadas para o Futuro, Marcelo Porteiro, superintendente do BNDES, e o economista Marcos Troyjo analisaram os entraves à concessão de recursos em cenários de inadimplência e exigências rígidas de governança.
Porteiro ressaltou que a formalização e a organização contábil ampliam as chances de financiamento, enquanto ferramentas como os fundos garantidores mitigam a falta de patrimônio físico para assegurar os empréstimos. Ele também apontou o modelo de cooperativismo de crédito como um diferencial competitivo, já que a presença do associado na cooperativa regional permite avaliações de risco mais conectadas à realidade local do empreendimento.
A cofundadora da plataforma internacional Kiva, Jessica Jackley, reforçou no encerramento que o acesso ao microcrédito deve enxergar o potencial produtivo e transformador de comunidades historicamente vistas apenas sob a ótica da carência ou vulnerabilidade.
Protagonismo feminino e recorte interseccional
O avanço das mulheres nos negócios alcançou recorde histórico em 2025, somando 10,4 milhões de empreendedoras no Brasil — alta de 27% em dez anos, segundo o Sebrae com base na PNAD Contínua. Apesar do marco, os desafios de sustentabilidade persistem:
-
O rendimento médio das mulheres que empreendem é de R$ 2.929,94, valor 24% menor que o dos homens.
-
Elas representam apenas 34,3% dos titulares de negócios, mesmo compondo 51,8% da população em idade ativa.
-
Mulheres dispõem de 17% menos tempo para o negócio e dedicam quase o dobro de horas às tarefas domésticas e de cuidado.
Renata Malheiros, coordenadora nacional do Sebrae Delas, observou que muitas mães migram para o empreendedorismo por falta de flexibilidade no mercado formal, demandando políticas para que o negócio seja uma escolha estratégica, e não mera imposição de sobrevivência.
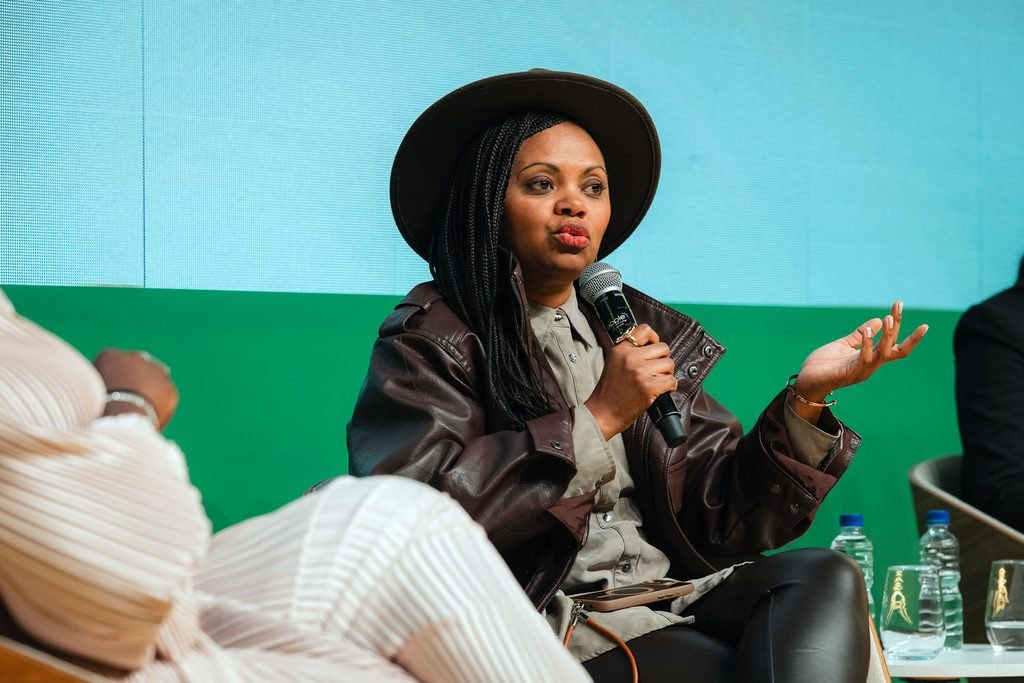
Amplificando o recorte para raça e território, Adriana Barbosa, CEO do Instituto Feira Preta, defendeu a superação de vieses na concessão de crédito que penalizam negócios localizados em periferias. Barbosa enfatizou que apoiar empreendedoras negras e periféricas não é uma medida filantrópica, mas uma decisão estratégica de desenvolvimento econômico.
No campo das ferramentas direcionadas, o fundo Fampe Mulher mobilizou R$ 734 milhões em crédito garantido em 2025, com operações lideradas por instituições cooperativas como Sicoob (39%) e Sicredi (35%).
Inovação, inteligência artificial e resiliência climática
Olhando para a sustentabilidade de longo prazo, Marcos Troyjo afirmou que a utilização de inteligência artificial e a fluência digital deixaram de ser atribuições exclusivas de especialistas de TI para se tornarem habilidades transversais em todas as funções operacionais e executivas.
Além da adaptação tecnológica, Marcelo Porteiro ressaltou a urgência de investimentos em prevenção a eventos climáticos extremos, citando os impactos das enchentes históricas de 2024 no Rio Grande do Sul. Segundo o superintendente, medidas preventivas e coberturas financeiras custam substancialmente menos do que a reconstrução posterior a desastres.
Concluindo o balanço do evento, Gustavo Freitas, diretor-executivo de Crédito e Segmentos do Sicredi, pontuou que o propósito da instituição ao organizar o fórum é aproximar discussões urgentes de gestão e transformação estrutural, criando pontes reais entre o crédito financeiro e o desenvolvimento das comunidades.